O empréstimo para MEI é uma alternativa de crédito que pode ser utilizada por microempreendedores para diferentes necessidades relacionadas ao negócio, como reforçar o caixa, comprar equipamentos ou repor estoque.
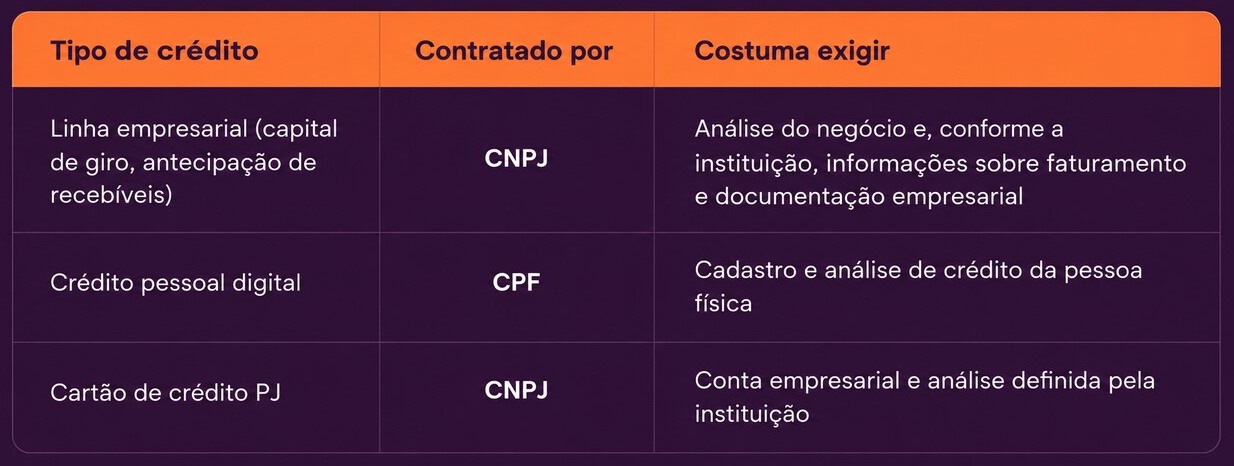
Mas é importante diferenciar as modalidades disponíveis. Algumas linhas são contratadas diretamente pelo CNPJ e têm finalidade empresarial. Outras são créditos pessoais solicitados pelo CPF do empreendedor.
Por isso, antes de contratar, é fundamental verificar quem será o titular da dívida, quais são as condições oferecidas e se o crédito realmente faz sentido para a situação financeira do negócio.
O que é o empréstimo para MEI
Quem trabalha por conta própria conhece bem a situação de precisar repor estoque no meio do mês ou cobrir uma despesa que apareceu sem aviso. O problema é que os bancos tradicionais costumam pedir holerite, contracheque ou faturamento formalizado, documentos raros na rotina de quem tem CNPJ MEI.
Por isso, o termo "empréstimo para MEI" cobre situações bem diferentes no mercado.
Pode ser uma linha empresarial contratada em nome do CNPJ, com exigência de documentação do negócio, ou pode ser crédito pessoal contratado pelo CPF do empreendedor, usado depois no que o negócio precisar. A segunda opção costuma ser mais acessível para quem está começando ou tem faturamento ainda irregular.

Como funciona a análise de crédito para MEI
A análise depende do tipo de crédito solicitado e dos critérios adotados pela instituição.
Em linhas empresariais, podem ser avaliados fatores como faturamento, movimentação da conta PJ, tempo de atividade, histórico financeiro e documentação do negócio.
No crédito pessoal, a análise é feita com base nas informações da pessoa física. Algumas instituições também utilizam dados de comportamento financeiro e histórico de pagamentos para complementar a avaliação.
Isso significa que não existe um único modelo de análise para quem é MEI. Cada instituição define seus próprios critérios, e a aprovação, o valor disponível e as condições podem variar de acordo com o perfil do solicitante.
Quem pode solicitar o empréstimo para MEI?
Os requisitos variam de acordo com a instituição e com a modalidade escolhida.
Em linhas empresariais, podem ser considerados fatores como:
✅ CNPJ ativo;
✅ regularidade cadastral;
✅ tempo de funcionamento da empresa;
✅ faturamento;
✅ movimentação financeira do negócio;
✅ histórico de crédito da empresa e de seus responsáveis.
Já no crédito pessoal, a análise acontece em nome da pessoa física e segue os critérios definidos pela instituição responsável pela oferta.
Atender aos requisitos básicos não garante aprovação. O valor liberado, os juros, o prazo e as demais condições dependem da análise realizada em cada caso.
MEI precisa comprovar renda para conseguir empréstimo?
Depende da modalidade e da instituição.
Em linhas empresariais, podem ser solicitadas informações que demonstrem o faturamento ou a movimentação financeira do negócio. Os documentos exigidos variam conforme o produto contratado.
No crédito pessoal, também existem diferentes formas de análise. Algumas instituições podem solicitar comprovantes tradicionais de renda, enquanto outras utilizam outros dados financeiros para avaliar a capacidade de pagamento.
Por isso, não ter holerite ou contracheque não significa, por si só, que o microempreendedor não poderá ter acesso a crédito. A aprovação dependerá dos critérios utilizados pela instituição.

Empréstimo para MEI ou empréstimo para CNPJ: qual a diferença?
O empréstimo para CNPJ é o crédito empresarial propriamente dito, contratado em nome da empresa. Linhas como capital de giro e antecipação de recebíveis entram nessa categoria, e a análise costuma pedir faturamento comprovado, conta PJ e documentação do negócio.
Já o empréstimo pessoal usado por quem tem MEI é contratado pelo CPF do microempreendedor. O dinheiro cai para a pessoa física e pode ser direcionado ao negócio da forma que fizer mais sentido, com análise bem menos burocrática do que a exigida no crédito empresarial.
Para negócios recém-formalizados ou com faturamento ainda irregular, esse caminho tende a ser mais acessível.
Autônomo ou MEI pode conseguir crédito pessoal pelo Jeitto?
O Jeitto não oferece uma linha específica de empréstimo para MEI ou CNPJ.
A plataforma disponibiliza modalidades de crédito destinadas à pessoa física, sujeitas à análise de perfil e às condições apresentadas para cada usuário.
Isso significa que uma pessoa que também seja autônoma ou microempreendedora pode eventualmente ter acesso a uma oferta de crédito pessoal, mas a contratação acontece pelo CPF e não pelo CNPJ.
Por isso, o crédito pessoal não deve ser apresentado como um empréstimo empresarial para MEI. São modalidades diferentes, com formas de contratação e responsabilidades distintas.
O crédito do Jeitto é seguro?
Ao avaliar qualquer plataforma de crédito, o consumidor deve observar quem é responsável pela operação, quais são as condições contratuais e se a contratação ocorre pelos canais oficiais.
O Jeitto atua como correspondente bancário de instituições responsáveis pela oferta de crédito. As condições da operação devem ser apresentadas antes da contratação, para que o usuário possa avaliar juros, encargos, prazo e valor total.
Independentemente da empresa escolhida, alguns cuidados são importantes:
✅ acessar apenas os canais oficiais;
✅ verificar qual instituição é responsável pelo crédito;
✅ conferir juros, IOF, CET, parcelas e valor total;
✅ nunca fazer pagamento antecipado para liberar um empréstimo;
✅ não compartilhar senha, token ou código de acesso;
✅ desconfiar de promessas de aprovação garantida;
✅ procurar os canais oficiais da empresa em caso de dúvida.
Como simular crédito pessoal no Jeitto
Antes de simular qualquer crédito pessoal, é importante entender que a existência de uma oferta depende da análise realizada pela instituição.
Em uma simulação, o consumidor deve observar principalmente:
✅ valor disponível;
✅ taxa de juros;
✅ Custo Efetivo Total (CET);
✅ quantidade e valor das parcelas;
✅ prazo para pagamento;
✅ encargos da operação;
✅ valor total a ser pago.
Também é importante comparar a proposta com outras alternativas de crédito e verificar se as parcelas cabem no orçamento.
Para quem é MEI, vale ainda avaliar se faz sentido assumir uma dívida pessoal para atender a uma necessidade do negócio ou se uma linha empresarial apresenta condições mais adequadas.
A simulação acontece dentro do aplicativo e leva poucos minutos.
1
Baixe o app Jeitto na Google Play Store ou na App Store.
2
Faça o cadastro informando seus dados pessoais.
3
Acesse a área de crédito e veja se existe oferta disponível para o seu perfil.
4
Confira valor, prazo e parcelas na simulação.
5
Confirme a contratação se as condições fizerem sentido para o seu negócio.
Nenhuma etapa exige deslocamento ou envio de documentação em papel, e a simulação não gera compromisso de contratação.
A simulação, por si só, não deve ser entendida como garantia de aprovação ou obrigação de contratação.
FAQ - Perguntas frequentes sobre empréstimo para MEI
Existem instituições que oferecem linhas de crédito empresarial para microempreendedores individuais.
Ter o CNPJ ativo, porém, não garante aprovação. A instituição pode avaliar faturamento, tempo de atividade, movimentação financeira, histórico de crédito e outros critérios antes de apresentar uma oferta.
Também existem opções de crédito pessoal contratadas pelo CPF, que não devem ser confundidas com empréstimos empresariais para MEI.
Manter as informações do negócio organizadas, acompanhar o faturamento, evitar pendências e conservar um bom histórico financeiro pode facilitar a análise em algumas modalidades de crédito empresarial.
Também é importante manter as finanças pessoais e empresariais separadas e evitar comprometer uma parcela excessiva da renda ou do faturamento com dívidas.
Os critérios de aprovação, porém, variam entre instituições e não existe uma medida que garanta a liberação do crédito.
O dinheiro é seu e pode ser usado como preferir. Entre os destinos mais comuns estão a reposição de estoque, a compra de equipamentos, o pagamento de fornecedores e a cobertura de despesas do mês.
Quem é MEI geralmente não possui holerite da mesma forma que um trabalhador assalariado. Por isso, instituições que oferecem crédito empresarial podem utilizar outras informações para avaliar a capacidade de pagamento, como faturamento e movimentação financeira.
No crédito pessoal, os critérios variam conforme a instituição. Não ter holerite, portanto, não significa aprovação nem reprovação automática.
Depois da aprovação, o valor costuma ficar disponível rapidamente, muitas vezes no mesmo dia. O tempo exato depende da análise de crédito, que pode levar de minutos a algumas horas, e não existe promessa de liberação imediata para todos os perfis.
Não faça depósito, Pix ou pagamento de uma suposta taxa para liberar o crédito.
A cobrança antecipada para liberar empréstimos é um importante sinal de golpe. Custos, juros e encargos da operação devem estar informados nas condições apresentadas pela instituição.
Se houver dúvida sobre uma cobrança, confirme a informação diretamente pelos canais oficiais antes de realizar qualquer pagamento.