Como calcular juros de empréstimo: guia completo
Para calcular os juros de um empréstimo, primeiro identifique o valor emprestado, a taxa, o prazo e o sistema de amortização. Em juros simples, use J = C × i × t. Para juros compostos sem amortizações intermediárias, use M = C × (1+i)^t. Já em empréstimos parcelados, o cálculo depende da forma de amortização. Para comparar propostas reais, consulte também o CET, que reúne juros, tarifas, tributos e demais despesas previstas na operação.
Pegar um empréstimo sem entender como os juros são calculados é como assinar um contrato sem ler as cláusulas. Você sabe o valor que vai receber, mas não sabe direito o quanto vai devolver no fim das contas.
Os juros existem porque o dinheiro tem um custo ao longo do tempo. Quem empresta abre mão de usar aquele valor agora, e os juros funcionam como uma espécie de compensação por isso. Quanto maior o risco que a instituição enxerga em você, maior tende a ser a taxa cobrada.
Entender essa conta não é opcional, é necessidade. Segundo o Mapa da Inadimplência da Serasa, o Brasil chegou a 83,5 milhões de pessoas negativadas em maio de 2026, o maior número já registrado. Uma parte relevante desse problema nasce justamente de contratos assinados sem entender direito quanto o crédito custava de verdade.
Saber calcular os juros, e principalmente saber ler o CET, muda a forma como você compara propostas e evita comprometer o orçamento além do que consegue pagar.
Fórmula para calcular juros de empréstimo
Existem duas formas principais de calcular juros, e a diferença entre elas pode representar centenas ou milhares de reais no valor final pago.
Juros simples
No juros simples, o cálculo incide sempre sobre o valor inicial, o principal, sem acumular sobre os juros já gerados. A fórmula é:
J = C x i x t
Onde J é o valor dos juros, C é o capital emprestado, i é a taxa de juros e t é o tempo.
Exemplo: um empréstimo de R$2.000, com taxa de 10% ao ano, pago em 2 anos. J = 2.000 x 0,10 x 2 = R$400 de juros. O valor total a devolver seria R$2.400.
Juros compostos
Na maioria dos empréstimos, o modelo usado é o composto, onde os juros incidem sobre o saldo devedor, que já inclui os juros anteriores. A fórmula é:
M = C x (1 + i)^t
Onde M é o montante final, C é o capital, i é a taxa de juros e t é o tempo.
E nos empréstimos parcelados?
As fórmulas acima calculam bem um valor único, pago de uma vez no fim do prazo. Mas a maioria dos empréstimos reais funciona diferente: você paga em parcelas fixas todo mês, não um valor só lá na frente.
Nesse caso, nem o juros simples nem o composto puro descrevem exatamente o que acontece. Entra em cena o sistema de amortização, que é a lógica usada pra transformar o montante total em parcelas mensais. O mais comum em empréstimo pessoal e consignado é a Tabela Price, que a gente detalha logo abaixo.
Exemplo: como calcular os juros de um empréstimo
Para fixar a lógica dos juros compostos, vale um exemplo numérico completo, considerando um pagamento único ao fim do prazo.
Considere um empréstimo de R$5.000, com taxa de 4% ao mês, pago de uma vez em 12 meses. Aplicando a fórmula:
M = 5.000 x (1,04)^12 = R$ 8.005
Os juros, nesse caso, somam R$3.005, quase o dobro do valor emprestado. Isso mostra o efeito da capitalização composta ao longo de 12 meses seguidos, sem nenhum pagamento parcial no meio do caminho.
No dia a dia, a maioria dos empréstimos não funciona assim, com pagamento único no fim. O mais comum é dividir esse valor em parcelas mensais, que é o que vemos a seguir.
Como calcular o valor da parcela do empréstimo
Quando o empréstimo é parcelado, o cálculo muda pra fórmula da Tabela Price, o sistema de amortização mais usado em empréstimo pessoal e consignado no Brasil. A fórmula é:
PMT = PV x [i x (1 + i)^n] / [(1 + i)^n - 1]
Onde PMT é o valor da parcela, PV é o valor emprestado, i é a taxa de juros por período e n é o número de parcelas.
Exemplo: o mesmo empréstimo de R$5.000, a 4% ao mês, mas agora pago em 12 parcelas mensais fixas, em vez de um valor único no fim.
PMT = 5.000 x [0,04 x (1,04)^12] / [(1,04)^12 - 1] = R$ 532,75 por mês
Ao longo dos 12 meses, o total pago seria de R$6.393, com R$1.393 de juros. Repare que esse valor é bem menor que os R$3.005 de juros do exemplo anterior, mesmo com a mesma taxa e o mesmo prazo. Isso acontece porque, ao pagar parcelas mensais, você vai diminuindo o saldo devedor aos poucos, e os juros passam a incidir sobre um valor cada vez menor.
Juros simples x compostos: qual é usado em empréstimos?
No geral, quase todo empréstimo bancário ou de fintech usa juros compostos, porque é o modelo que reflete melhor o custo verdadeiro do dinheiro parado com o credor ao longo do tempo.
O juros simples aparece raramente em crédito pessoal, geralmente em contratos específicos de curto prazo ou negociações pontuais, como certos acordos de dívida. Se você está avaliando um empréstimo comum, pode considerar por padrão que o cálculo será composto, distribuído em parcelas pelo sistema Price ou outro modelo de amortização.
O que é CET e por que ele importa
A taxa de juros anunciada é só uma parte da conta. O Custo Efetivo Total (CET) reúne juros, IOF, tarifas e qualquer outro encargo num único número, mostrando o custo verdadeiro do crédito.
Duas propostas com a mesma taxa de juros podem ter CET bem diferentes, dependendo do que cada instituição embute no contrato. É por isso que comparar só pela taxa anunciada pode levar a uma escolha pior, mesmo quando o número parece atrativo à primeira vista.
Vale ter noção do patamar praticado no mercado. Segundo o Banco Central, a taxa média de juros do crédito livre para pessoas físicas chegou a 64% ao ano em junho de 2026, puxada principalmente pela alta no crédito pessoal não consignado. Ter esse número como referência ajuda a perceber se uma proposta está dentro da média ou bem acima dela.
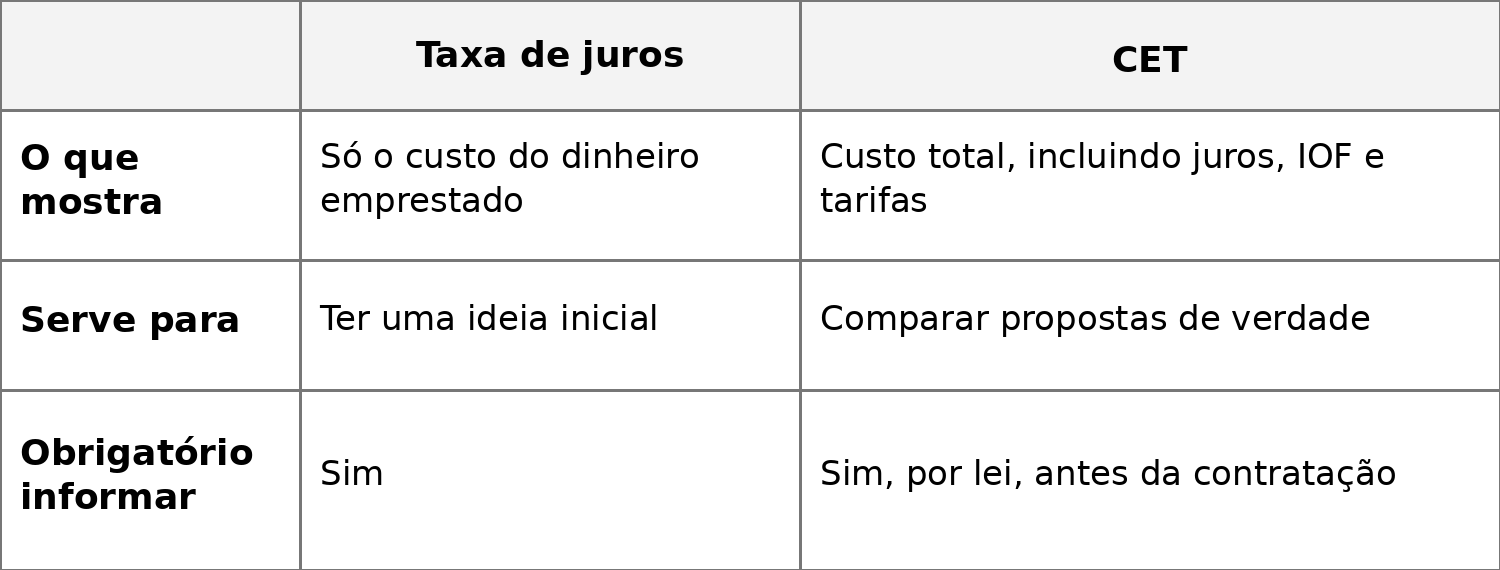
Sempre que for comparar propostas, o CET é o número que deveria decidir a escolha, não a taxa de juros isolada.
** O que entra no CET**
Além dos juros, outros encargos entram na conta final do empréstimo, e ignorá-los é um dos motivos que fazem o valor pago surpreender no fim do contrato.
O IOF, Imposto sobre Operações Financeiras, incide sobre praticamente todo empréstimo. A alíquota varia conforme o prazo e o tipo de contrato, mas costuma somar uma fração pequena e ainda assim relevante ao custo total.
A taxa de administração cobre os custos operacionais da instituição pra gerir seu crédito. Vale ficar atento aqui, porque o artigo 39 do Código de Defesa do Consumidor entende que essa cobrança pode configurar venda casada em alguns casos, já que a gestão do produto deveria estar embutida no próprio juro.
A Taxa de Abertura de Crédito (TAC) é cobrada por algumas instituições na análise inicial do pedido, mas está longe de ser cobrança obrigatória, e muitas nem aplicam esse valor.
Em alguns contratos, ainda entra um seguro prestamista, opcional na maioria dos casos, que quita o saldo devedor em situações como morte ou invalidez do titular. Como ele também é incluído no CET, vale confirmar se está mesmo embutido por escolha sua, e não como item pré-marcado no contrato.
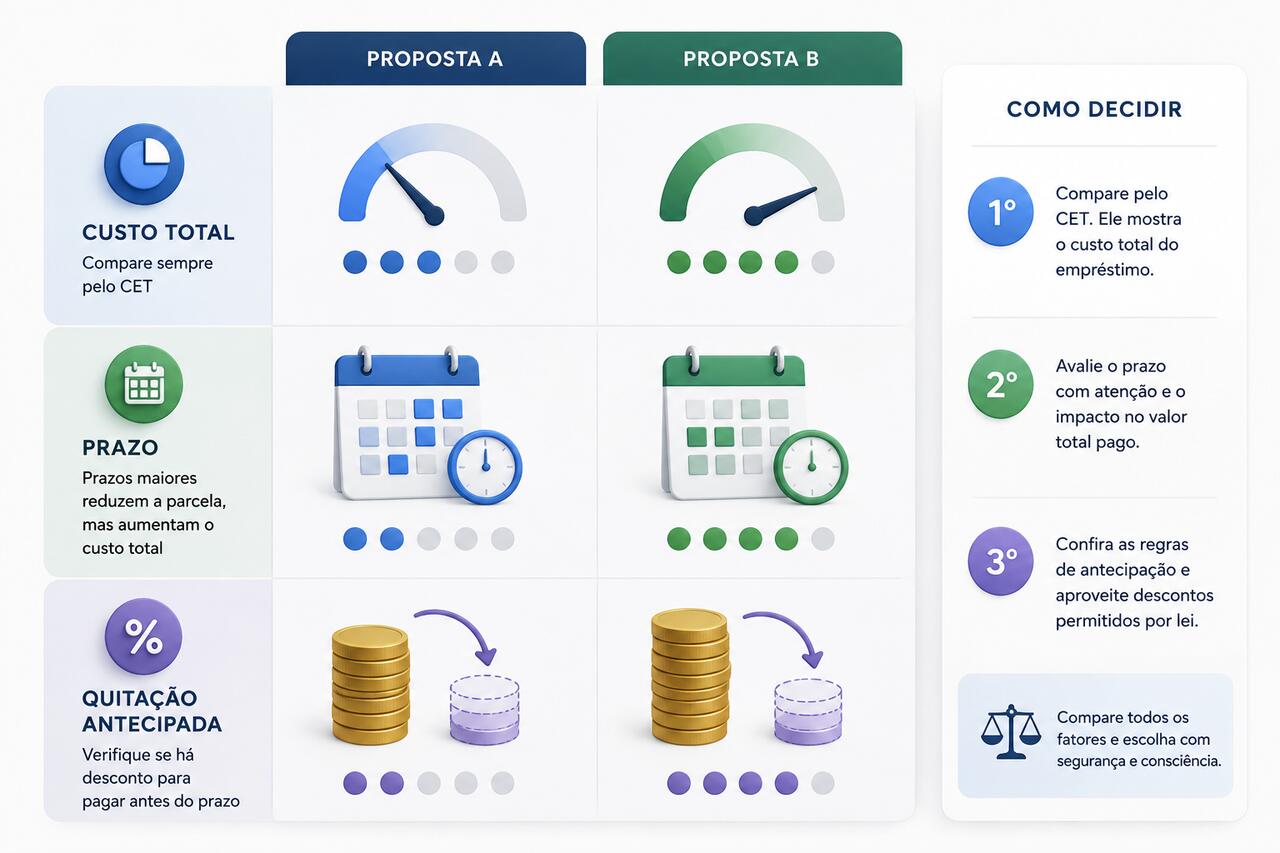
Como comparar duas propostas de empréstimo
Ao colocar duas ou mais propostas lado a lado, o primeiro filtro deveria ser sempre o CET, não a taxa de juros anunciada.
Depois, vale olhar o prazo total. Parcelas menores em prazos mais longos costumam parecer mais leves no bolso, mas geram um custo total maior em juros acumulados.
Por fim, confirme se existe desconto pra pagamento antecipado. O artigo 52 do Código de Defesa do Consumidor garante que, ao quitar antes do prazo, você tem direito à redução proporcional dos juros futuros.
Price x SAC: qual a diferença?
Além da Tabela Price, existe outro sistema de amortização comum no mercado, o SAC, Sistema de Amortização Constante. A diferença está em como a parcela se comporta ao longo do tempo.
Na Price, a parcela é sempre igual, do primeiro ao último mês, mas a parte de juros pesa mais no começo e a de amortização cresce aos poucos. Já no SAC, a amortização é sempre igual todo mês, o que faz a parcela começar mais alta e ir diminuindo com o tempo, porque os juros incidem sobre um saldo devedor que cai de forma constante.
Isso faz o SAC gerar um total de juros menor no fim do contrato, mas exige uma parcela inicial mais pesada. É por isso que o SAC aparece mais em financiamento imobiliário, enquanto o Price domina o empréstimo pessoal e o consignado, já que parcelas fixas facilitam o planejamento de quem está pagando.
Como reduzir os juros de um empréstimo
Negociar a taxa antes de fechar contrato costuma valer a pena, principalmente se você tem um bom histórico de pagamento para apresentar como argumento.
Escolher um prazo mais curto também ajuda, porque o saldo devedor fica exposto aos juros por menos tempo, mesmo que a parcela mensal fique mais alta.
Antecipar parcelas ao longo do contrato diminui o saldo que ainda vai gerar juros nos meses seguintes, com direito à redução proporcional garantido pelo CDC.
Optar por modalidades com garantia, como o consignado, também tende a baixar a taxa, já que o risco para quem empresta é menor quando o pagamento é praticamente certo.
Conclusão
Calcular juros de empréstimo não exige fórmula decorada, exige atenção ao número certo. A taxa de juros dá só uma ideia inicial, mas é o CET que mostra o custo de verdade do crédito que você está prestes a contratar.
Comparar propostas por esse número, entender a diferença entre juros simples e compostos, e ficar de olho em tarifas extras como IOF e taxa de administração evita que um empréstimo que parecia bom no início vire um peso maior do que o esperado no fim do mês.
** FAQ - Perguntas frequentes**
**Quanto é o juro de 5% de R$1.000? **
R$50. Pela fórmula de juros simples vista acima (J = C x i x t, com t = 1), basta multiplicar: 1.000 x 0,05 = 50.
Quanto é 5% de R$10.000 por mês?
R$500 por mês, em juros simples. Se acumularem por vários meses como juros compostos, o total cresce sobre o saldo já acrescido de juros anteriores. Quanto é o juro de R$5.000 a 20%?
R$1.000, se aplicada uma única vez (5.000 x 0,20). Ao longo de vários meses, o cálculo passa pra fórmula de juros compostos (M = C x (1 + i)^t), a mesma do exemplo acima.
**Como calcular juros de 2% ao mês? **
Multiplique o valor por 0,02 para cada mês, em juros simples. Para juros compostos ao longo do tempo, use M = C x (1,02)^t, seguindo o mesmo passo a passo desse artigo.
**Quanto fica R$10.000 financiado em 48 vezes? **
Depende da taxa contratada. Usando a fórmula da parcela (Price) vista acima, com uma taxa de exemplo de 4% ao mês, a parcela ficaria em torno de R$471,81, somando cerca de R$22.647 ao longo das 48 vezes, sendo R$12.647 só de juros. Como vimos na seção sobre CET, o Banco Central registrou taxa média de 64% ao ano no crédito livre para pessoas físicas em junho de 2026, então vale sempre confirmar o CET da proposta específica antes de fechar contrato